

Llegar al día del closing es uno de los momentos más importantes de una transacción inmobiliaria. Sin embargo, detrás de la firma final existe un proceso de revisión, coordinación y preparación que comienza mucho antes.
Una transacción puede parecer encaminada y, aun así, encontrarse con situaciones que requieren documentación adicional, correcciones o coordinación entre las partes antes de poder completar el cierre.
Los problemas relacionados con el título pueden incluir desde errores en los registros públicos hasta gravámenes pendientes, inconsistencias en la propiedad o asuntos que deben resolverse antes del cierre. Detectar estas situaciones con anticipación proporciona más tiempo para analizarlas y atenderlas antes de la fecha prevista para el closing.
A continuación, presentamos 7 situaciones que pueden retrasar un cierre inmobiliario en Florida.
1. Gravámenes o liens pendientes sobre la propiedad
Uno de los aspectos fundamentales del proceso de cierre es determinar si existen gravámenes, hipotecas, judgment liens, tax liens u otros asuntos registrados que puedan afectar el título de la propiedad.
Un title search recopila información de los registros oficiales o públicos y permite identificar documentos que pueden afectar el título. El Florida Department of Financial Services señala que entre los posibles defectos pueden encontrarse hipotecas previamente registradas, judgment liens, tax liens, environmental liens, lis pendens, easements y determinadas restricciones.
Cuando aparece un gravamen pendiente u otro asunto relacionado con el título, puede ser necesario obtener documentación adicional o realizar determinadas acciones antes del cierre.
Por esta razón, comenzar la revisión del título con suficiente anticipación puede ayudar a mantener la transacción encaminada.
2. Problemas con el payoff de una hipoteca existente
Cuando el vendedor todavía mantiene una hipoteca sobre la propiedad, es necesario coordinar la información correspondiente para determinar el monto requerido para satisfacer el préstamo.
Este proceso puede requerir comunicación con la institución financiera y la obtención del payoff statement.
Solicitar esta información con anticipación y verificar posteriormente la liberación de los gravámenes correspondientes son prácticas que pueden ayudar a evitar complicaciones de último momento.
Dejar este proceso para los últimos días puede reducir el margen disponible para solucionar cualquier discrepancia que aparezca.
3. Información incorrecta o inconsistencias en los documentos
Un nombre escrito incorrectamente, diferencias entre la información de los propietarios y los registros públicos, errores en la descripción legal de la propiedad o documentación incompleta pueden requerir correcciones antes del cierre.
Algunas discrepancias pueden resolverse rápidamente, mientras que otras pueden necesitar documentación o verificaciones adicionales.
Por ello, es importante que compradores, vendedores, Realtors, lenders y demás profesionales involucrados proporcionen información precisa y respondan oportunamente cuando se solicite documentación.
En un closing, los pequeños detalles también importan.
Florida Realtors recomienda verificar nombres y firmas, revisar la titularidad y mantener una coordinación activa con los profesionales de título para reducir el riesgo de inconvenientes de último momento.
4. Asuntos relacionados con condominios, HOA y estoppels
Cuando una propiedad pertenece a una asociación de propietarios o a un condominio, el proceso puede requerir la obtención de un estoppel certificate.
Este documento puede proporcionar información relevante sobre assessments, special assessments, cantidades pendientes y otras obligaciones relacionadas con la propiedad.
En Florida existen requisitos específicos para los certificados de estoppel. Por ejemplo, la legislación vigente establece generalmente un plazo de 10 días hábiles para que determinadas asociaciones de condominios emitan el certificado después de recibir una solicitud válida. Las HOA están sujetas a disposiciones similares.
Solicitar y revisar esta información oportunamente permite disponer de mayor margen para atender cualquier asunto que pueda aparecer.
5. Problemas identificados durante la revisión del título
El objetivo de revisar el título no es simplemente confirmar quién aparece como propietario.
Durante este proceso pueden identificarse diferentes situaciones que requieren análisis antes de completar la transferencia de la propiedad.
El Florida Department of Financial Services define los title defects como intereses adversos o en competencia relacionados con la propiedad que normalmente se descubren mediante la evaluación de los documentos obtenidos durante el title search.
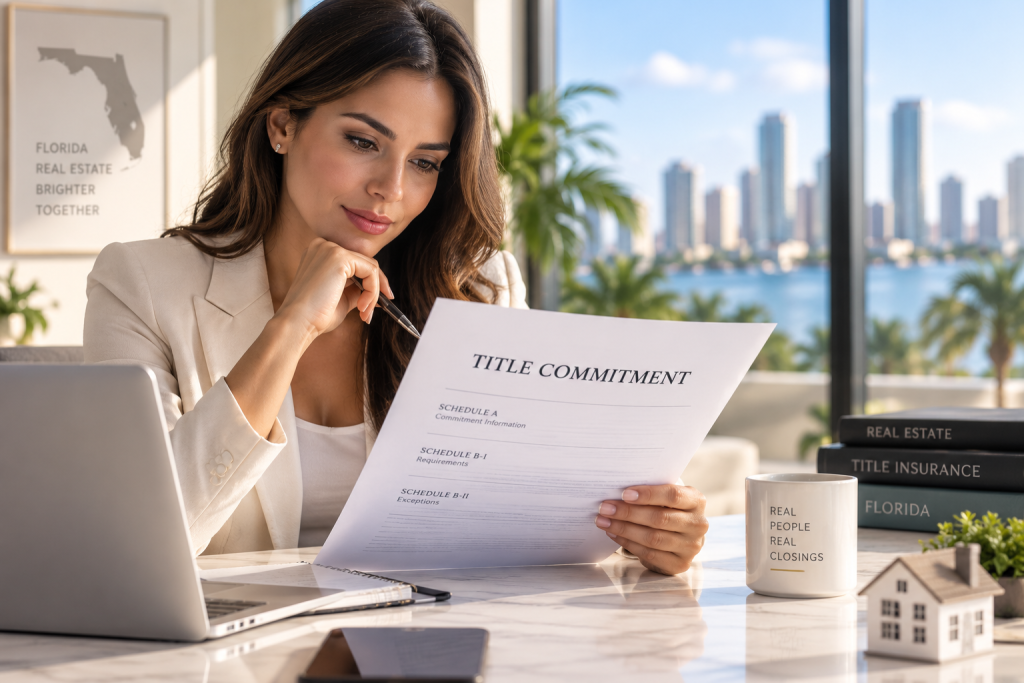
A partir del examen correspondiente se prepara el Title Commitment, que identifica los requisitos que deben cumplirse para la emisión de la póliza de title insurance y las excepciones que tendrá dicha cobertura.
Cuando alguno de esos requisitos necesita documentación o acciones adicionales, puede influir en el calendario de la transacción.
6. Documentación pendiente de compradores o vendedores
Un closing puede involucrar a numerosas partes: comprador, vendedor, Realtors, lender, title company y, dependiendo de la operación, otros profesionales.
Cuando falta documentación necesaria o alguna de las partes tarda en responder a una solicitud, el proceso puede verse afectado.
Esto puede cobrar especial importancia cuando intervienen compradores o vendedores internacionales, debido a las necesidades particulares de documentación, coordinación y firma que puede presentar cada operación.
Por ello, informar desde el principio sobre las circunstancias particulares de compradores y vendedores permite que las partes involucradas puedan organizar mejor el proceso.
7. Dejar asuntos importantes para los últimos días
No todas las situaciones que pueden afectar un closing son previsibles. Sin embargo, algunos problemas comienzan mucho antes de la fecha de firma y se convierten en una urgencia porque fueron identificados demasiado tarde.
Esperar hasta los últimos días para revisar documentación, solicitar información pendiente o atender requisitos relacionados con el título reduce el tiempo disponible para responder.
Una parte importante del trabajo de una title company ocurre precisamente antes del día del closing.
Entre los servicios relacionados con el proceso se encuentran la evaluación de los resultados del title search, la atención de asuntos necesarios para determinar la asegurabilidad del título, la preparación del Title Commitment y, dentro de los servicios de cierre, la preparación de documentos, realización del closing y desembolso de los fondos.
Un closing eficiente comienza mucho antes del día de la firma
En una transacción inmobiliaria, la anticipación, la organización y la comunicación entre las partes pueden marcar una diferencia importante.
Muchos de los asuntos que pueden afectar un cierre no aparecen el mismo día de la firma. Pueden surgir durante la revisión del título, la solicitud de payoffs, la obtención de estoppels, la verificación de documentos o la coordinación entre compradores, vendedores, Realtors, lenders y otros profesionales involucrados.
Por eso, trabajar con la compañía de título desde las primeras etapas de la transacción permite disponer de más tiempo para identificar y atender situaciones que puedan requerir atención antes del closing.
En First Title Group, acompañamos a Realtors, compradores y vendedores durante el proceso de title y closing, coordinando los diferentes elementos de la transacción y manteniendo una comunicación constante con las partes involucradas.
¿Tiene una propiedad bajo contrato o está preparando una próxima transacción en Florida?
Contacte a nuestro equipo para conocer cómo podemos acompañarle durante el proceso de cierre.
Contáctenos
Email: info@firsttitlegroup.com
Teléfono: +1 (786) 409-2812
Horario de atención: Lunes – Viernes | 9:00 AM – 6:00 PM
Este artículo se proporciona únicamente con fines informativos generales y no constituye asesoría legal, fiscal o financiera. Los requisitos aplicables pueden variar según las circunstancias específicas de cada transacción. Compradores, vendedores y demás partes involucradas deben consultar con los profesionales legales, fiscales o financieros correspondientes en relación con sus circunstancias particulares.


Aún no hay comentarios, ¡añada su voz abajo!